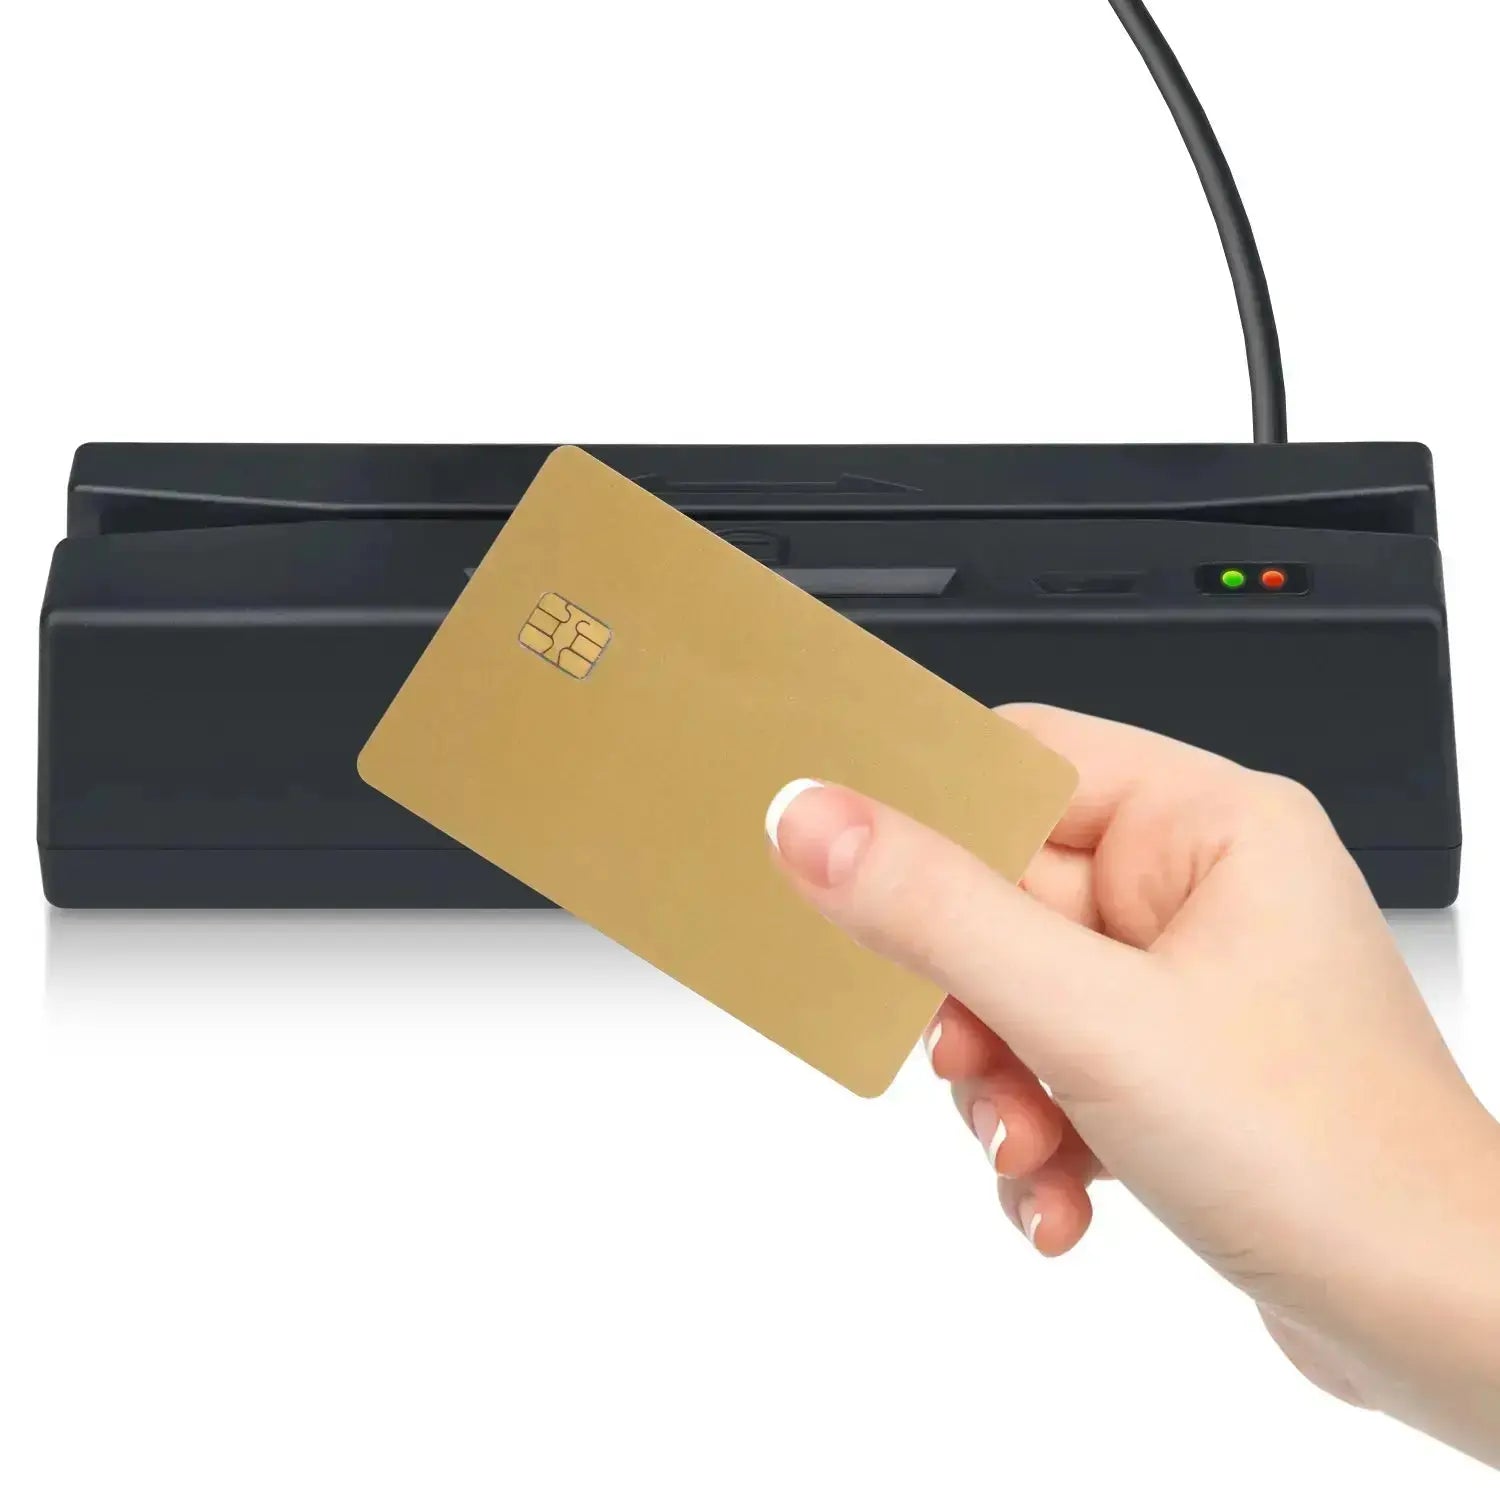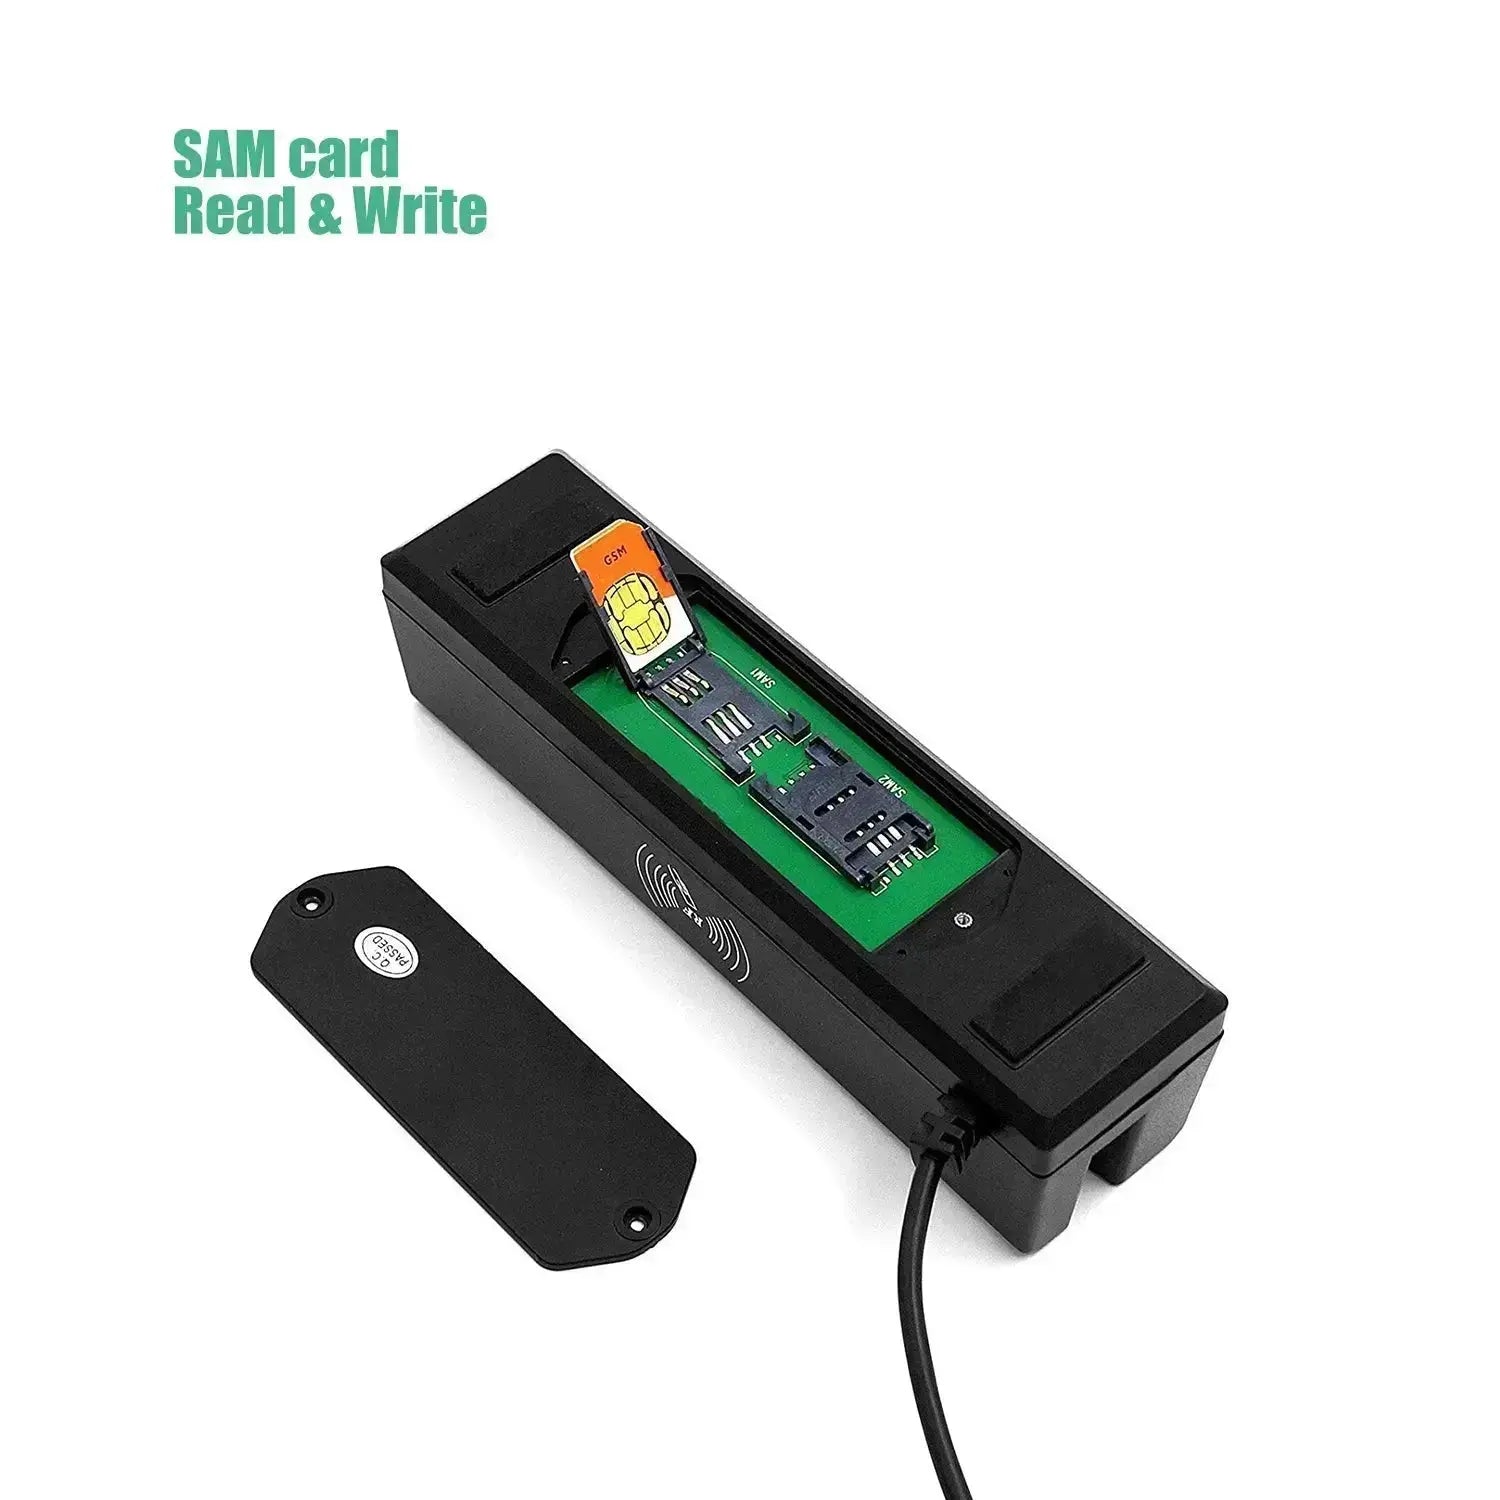
Les cartes à puce EMV utilisent un traitement cryptographique des transactions pour aider à réduire la fraude aux paiements par contrefaçon. Une lecture courante ne révèle pas les clés d’authentification secrètes, et un encodeur de bande magnétique ne programme pas la puce EMV.
Que sont les cartes à puce EMV ?
Les cartes à puce EMV sont des cartes de crédit ou de débit qui utilisent une petite puce informatique intégrée pour des transactions sécurisées. Contrairement aux cartes à bande magnétique traditionnelles, qui stockent des données immuables, les cartes à puce EMV génèrent un code de transaction unique pour chaque achat. Cette couche de sécurité supplémentaire aide à protéger contre la fraude et rend plus difficile la copie des informations de carte par les criminels.
Que signifie EMV ?
EMV signifie Europay, Mastercard et Visa, les trois entreprises qui ont développé la norme mondiale des cartes à puce. La technologie EMV est aujourd'hui largement utilisée dans le monde entier pour authentifier et sécuriser les paiements effectués avec des cartes à puce.
Comment fonctionnent les lecteurs de cartes EMV ?
Les lecteurs de cartes EMV fonctionnent en lisant les informations stockées sur la puce intégrée à la carte.
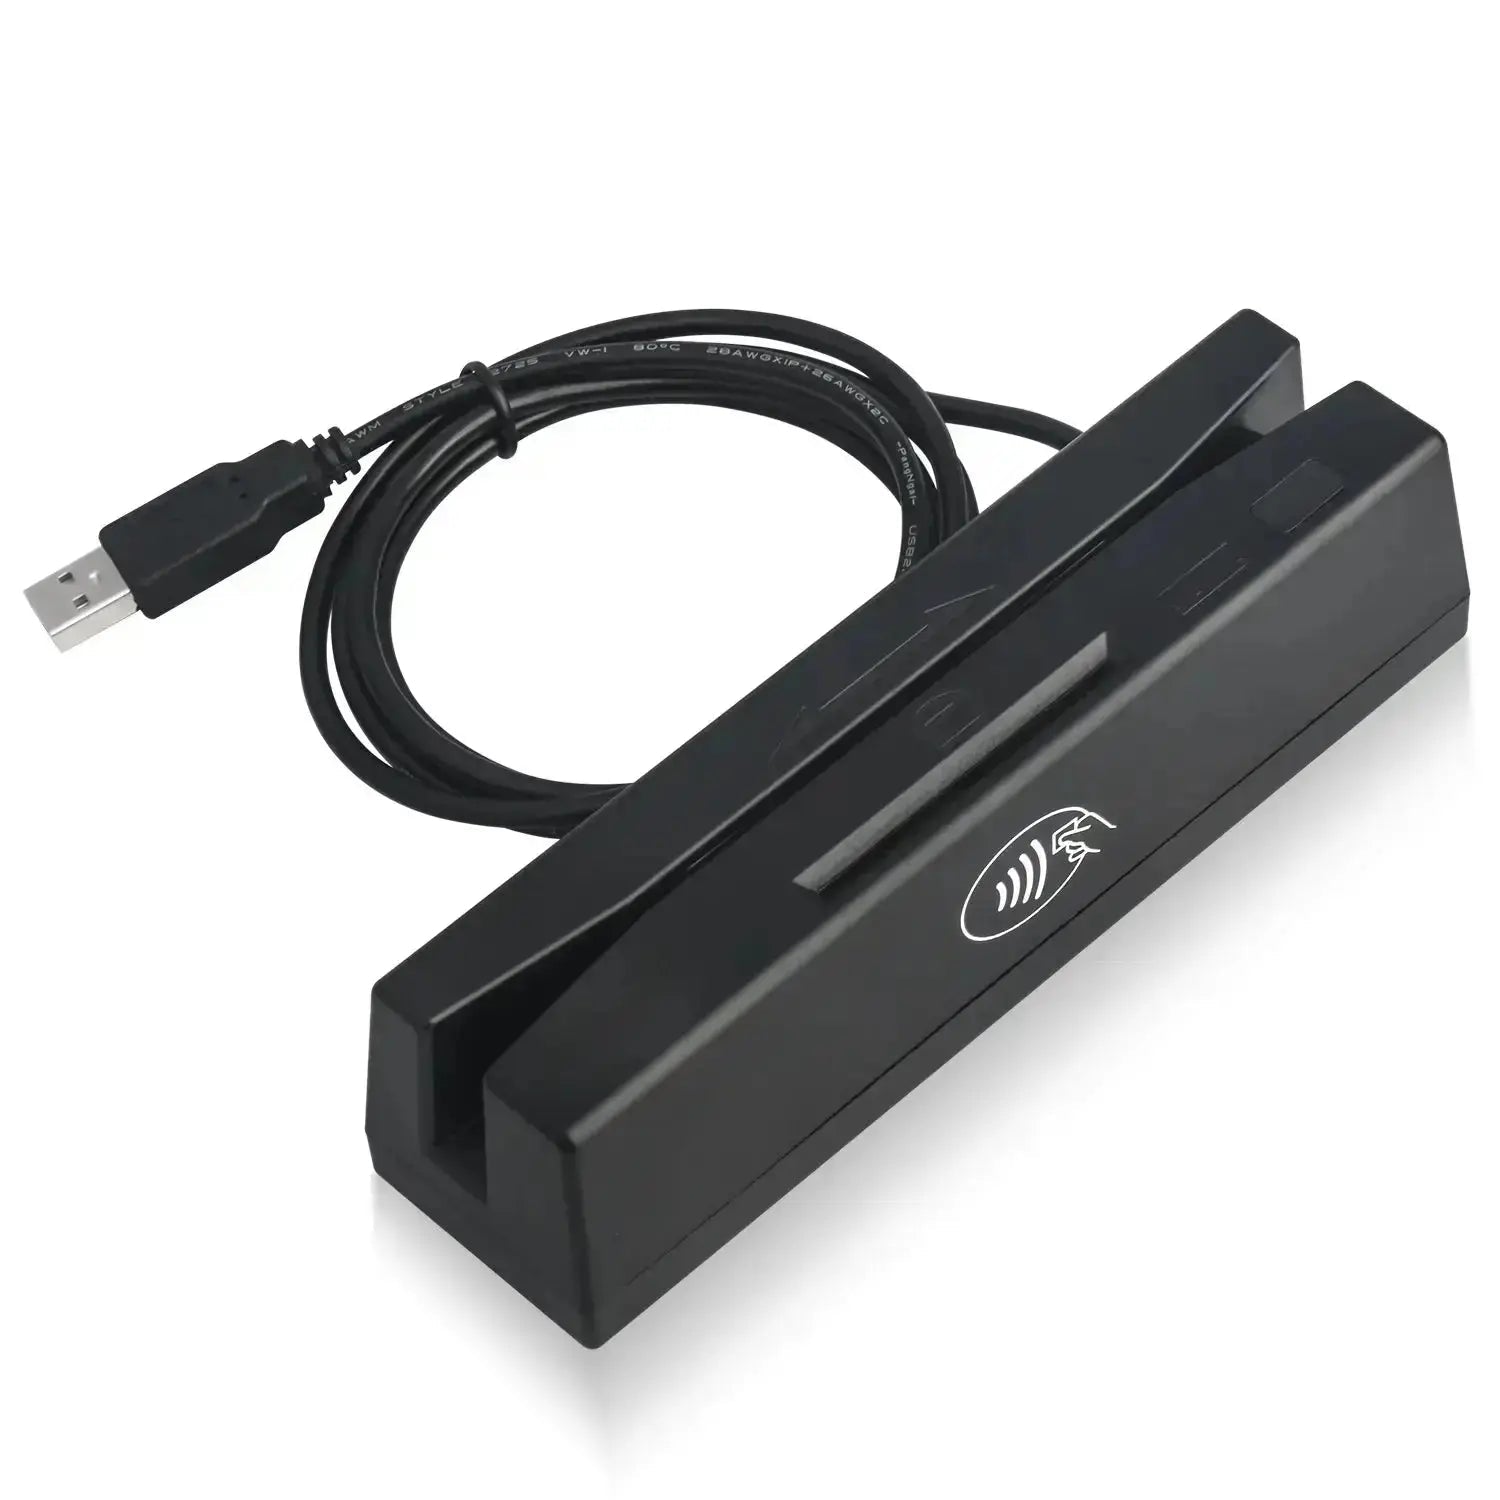
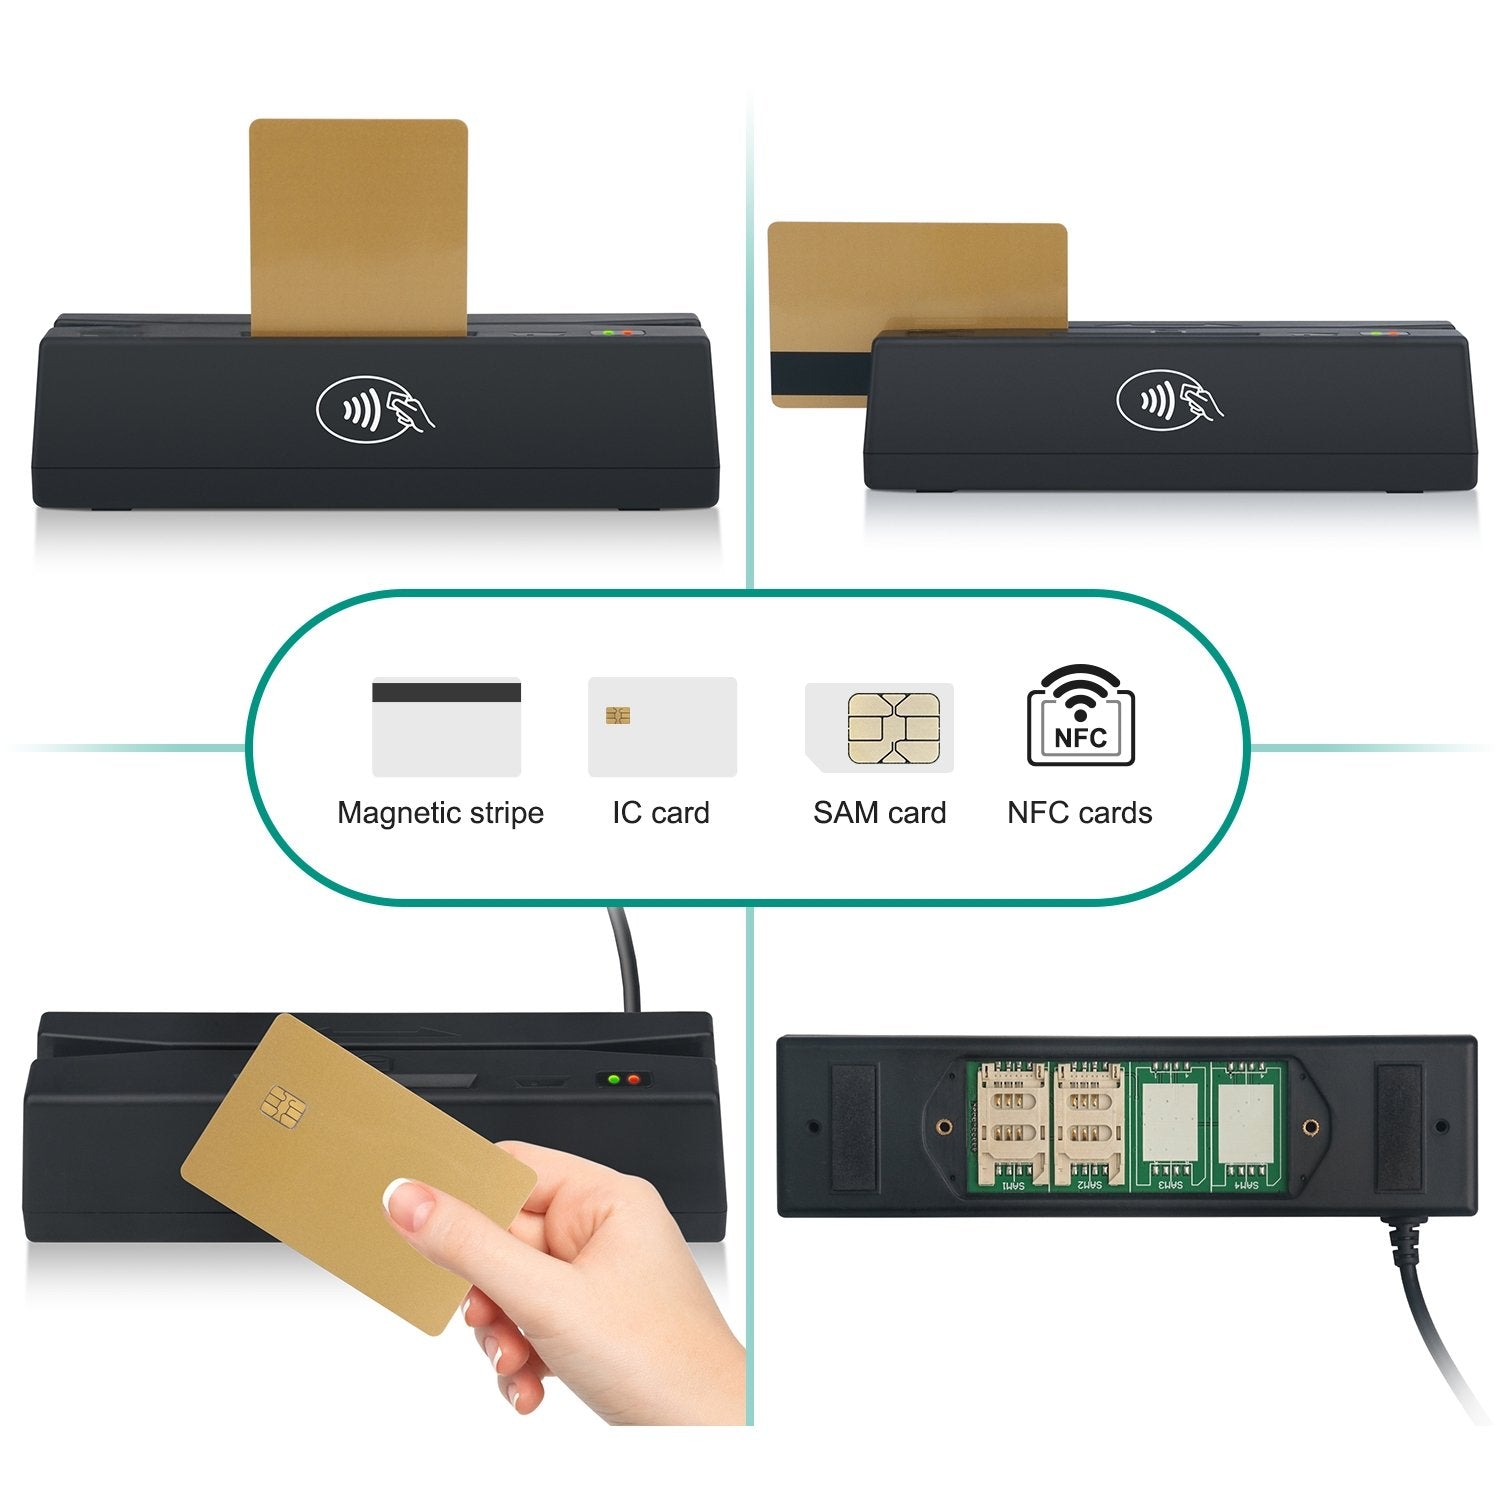
Pour finaliser une transaction, la carte est « insérée » dans la fente du lecteur et y reste quelques secondes pendant que la carte et le lecteur communiquent.
Pendant ce temps, la puce génère un code unique qui vérifie l'authenticité de la carte. Certaines cartes à puce EMV peuvent également être approchées d'un lecteur sans contact, en utilisant la technologie NFC (Near Field Communication) pour des paiements encore plus rapides.
Les paiements par carte à puce EMV sont-ils sécurisés ?
Oui, les paiements par carte à puce EMV sont plus sécurisés que les paiements traditionnels par bande magnétique.
La technologie de la puce rend plus difficile la duplication des informations de carte par les criminels.
Contrairement aux cartes à bande magnétique, qui stockent des données statiques, les cartes à puce EMV génèrent un nouveau code de transaction unique chaque fois qu'elles sont utilisées, ce qui rend beaucoup plus difficile leur reproduction par les contrefacteurs.
Comment les puces EMV protègent-elles contre la fraude ?
Les transactions par puce EMV utilisent des données cryptographiques dynamiques pour réduire la fraude liée aux cartes contrefaites. Les données de carte statiques capturées ne permettent pas de reproduire l'authentification des transactions de la puce.
EMV ne prévient pas toutes les formes de fraude. L'émetteur et le système de paiement appliquent toujours des contrôles d'autorisation et d'autres mesures ; la présentation de la puce à contact d'EMVCo explique la technologie.
Quels sont les types de cartes à puce EMV ?
Il existe deux principaux types de cartes à puce EMV : à contact et sans contact.
- Les cartes EMV à contact vous obligent à insérer ou "passer" la carte dans le lecteur.
- Les cartes EMV sans contact vous permettent d'approcher la carte d'un lecteur sans contact grâce à la technologie NFC.
Certaines cartes offrent les deux options, ce qui les rend plus pratiques pour les utilisateurs dans différentes situations de paiement.
Les paiements sans contact sont plus rapides et de plus en plus populaires dans des pays comme les États-Unis, car de nombreux commerçants se tournent désormais vers des systèmes à double interface qui acceptent les deux types de cartes à puce EMV.
Comment lire et écrire des données sur une puce EMV ?
Un terminal de paiement EMV échange des données d'application avec la puce et utilise des réponses cryptographiques pendant le traitement du paiement. Une lecture de routine ne renvoie pas les clés d'authentification secrètes de la puce.
Le guide de sécurité d'EMVCo explique comment la carte authentifie les données de transaction sans partager de clés secrètes avec le terminal.
Un lecteur/encodeur de bande magnétique agit sur la bande, et non sur la puce EMV. La réécriture des données de la bande ne personnalise pas la puce, ne modifie pas le solde du compte d'un émetteur et ne fournit pas d'autorisation de paiement.
La personnalisation de la puce et les mises à jour prises en charge par l’émetteur nécessitent le processus et les identifiants autorisés de l’émetteur. Un utilisateur ordinaire ne peut pas transformer une carte vierge en carte bancaire fonctionnelle en copiant des enregistrements lisibles.